高盛 · 投行报告2026年9月20日
中芯国际(0981.HK):AI驱动2H26增长,2Q26营收环比增速居全球前十大晶圆厂之首
摘要
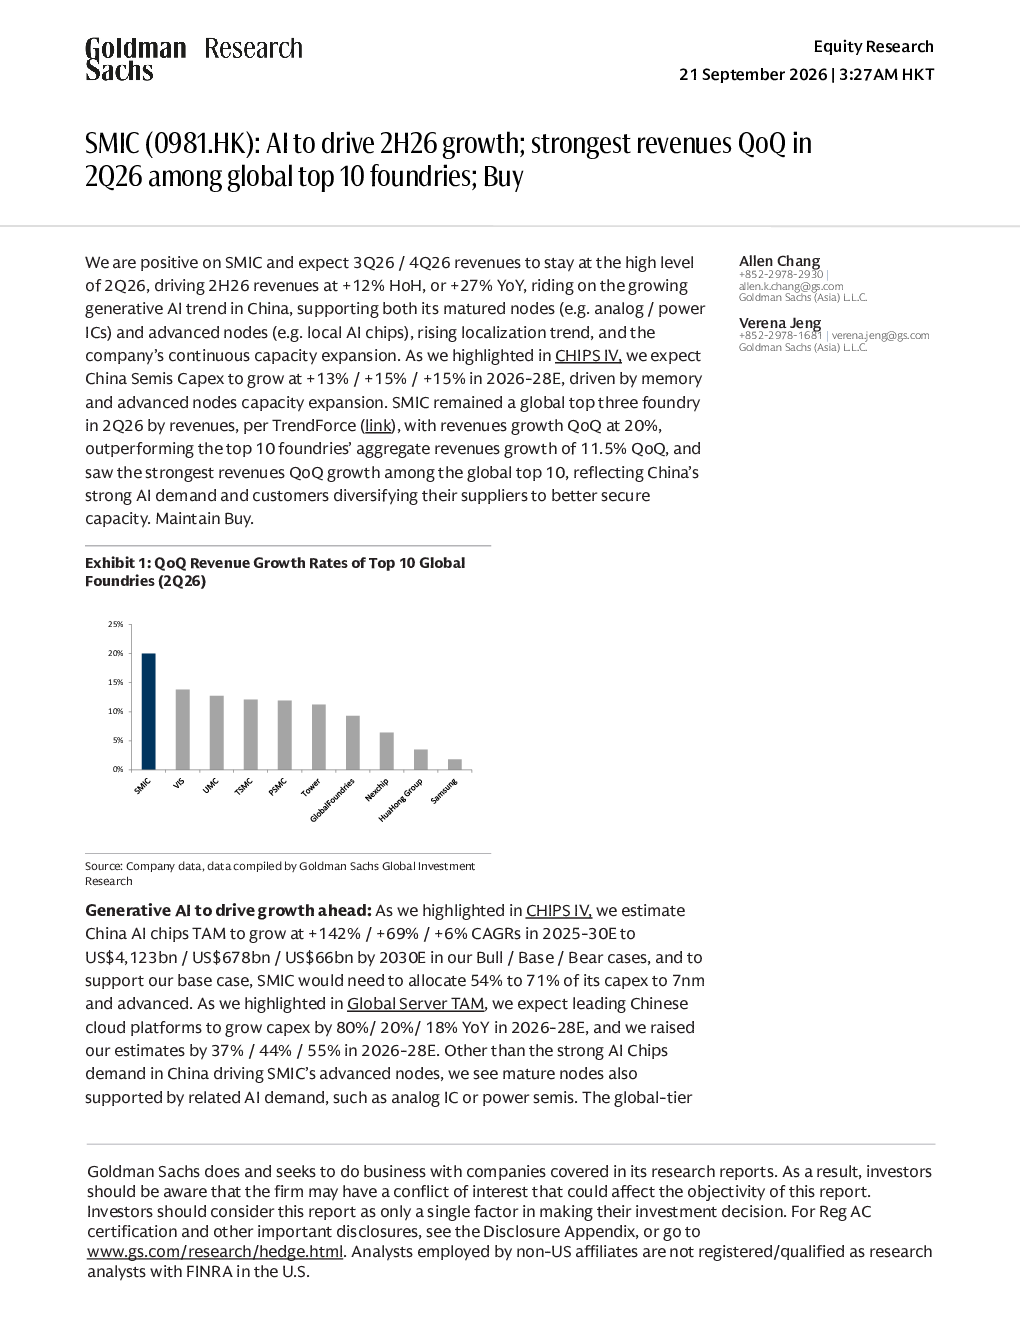
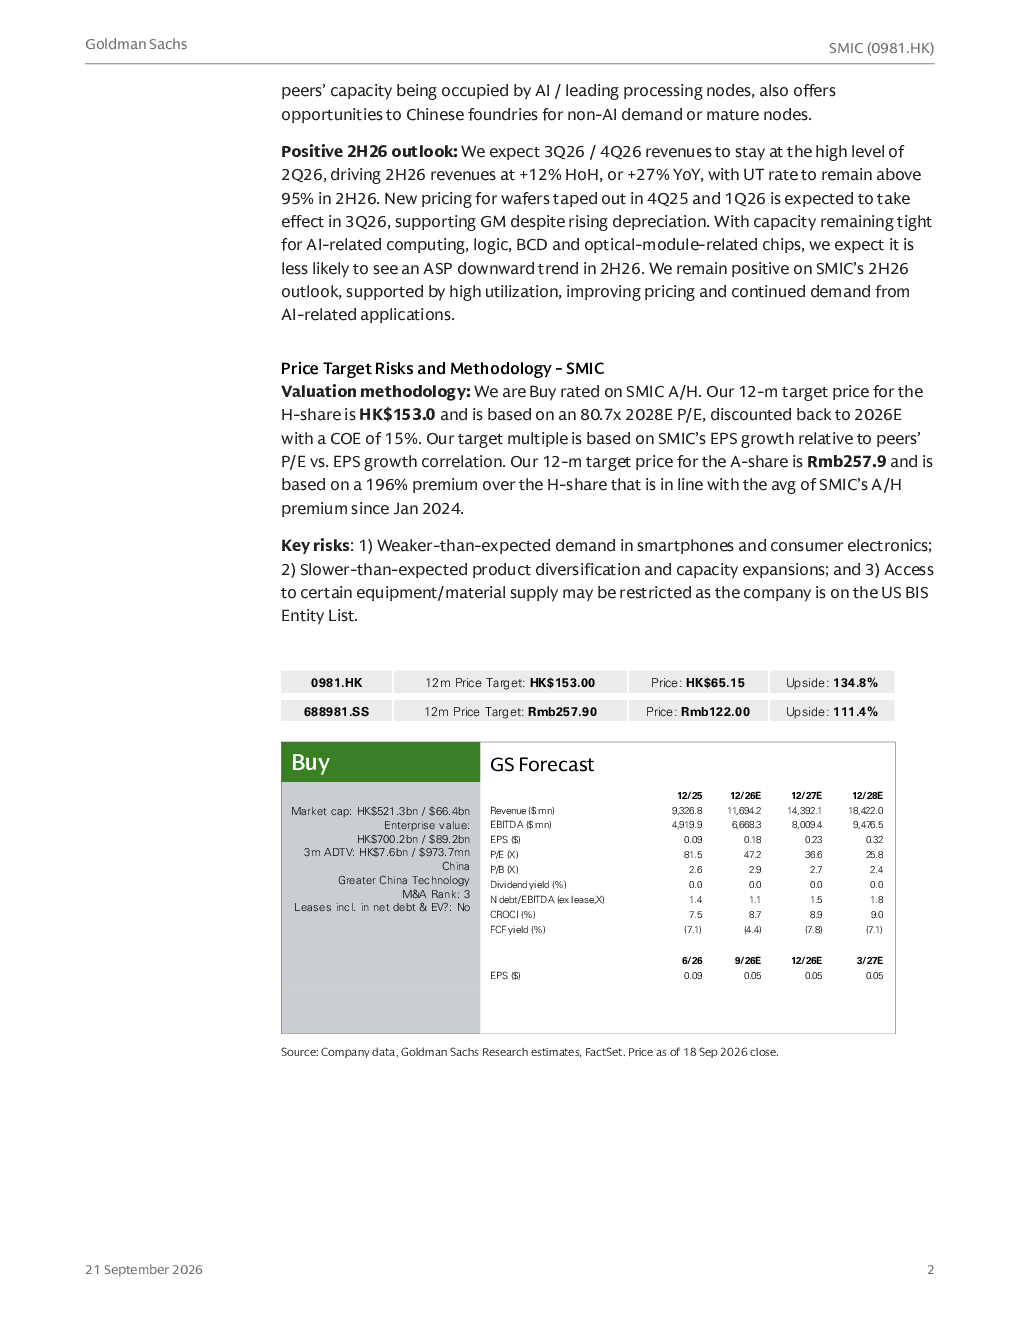
高盛对中芯国际持乐观态度,预计2026年下半年营收同比增12%、环比增27%,UT率维持95%以上,受益于中国生成式AI需求、本土化趋势及扩产。2026年二季度中芯国际全球前三晶圆代工厂地位稳固,环比营收增20%,超行业平均11.5%。给予H股12个月目标价153港元、A股257.9元,维持买入评级。主要风险包括消费电子需求不及预期、产能扩张缓慢、设备材料供应受限。
报告预览
登录并开通会员,解锁全文
当前为免费版,仅可预览部分内容 · 已提供报告封面
✓投行报告全文阅读✓每日 120 配额✓AI 问答深度追问