高盛 · 投行报告2026年8月3日
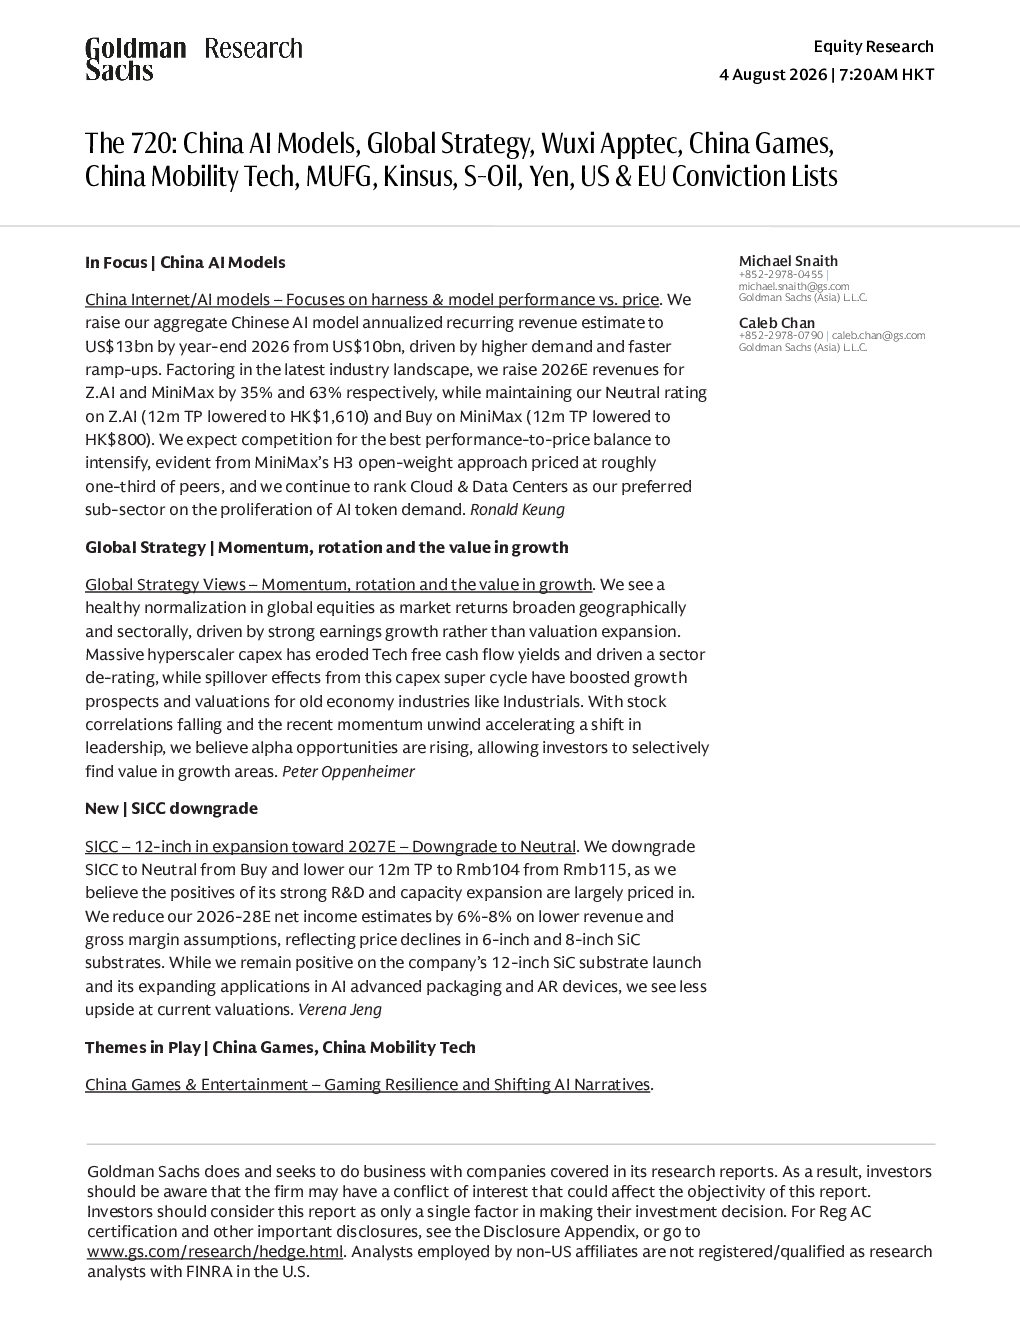
中国AI模型、全球策略、药明康德、中国游戏、中国出行科技等
摘要
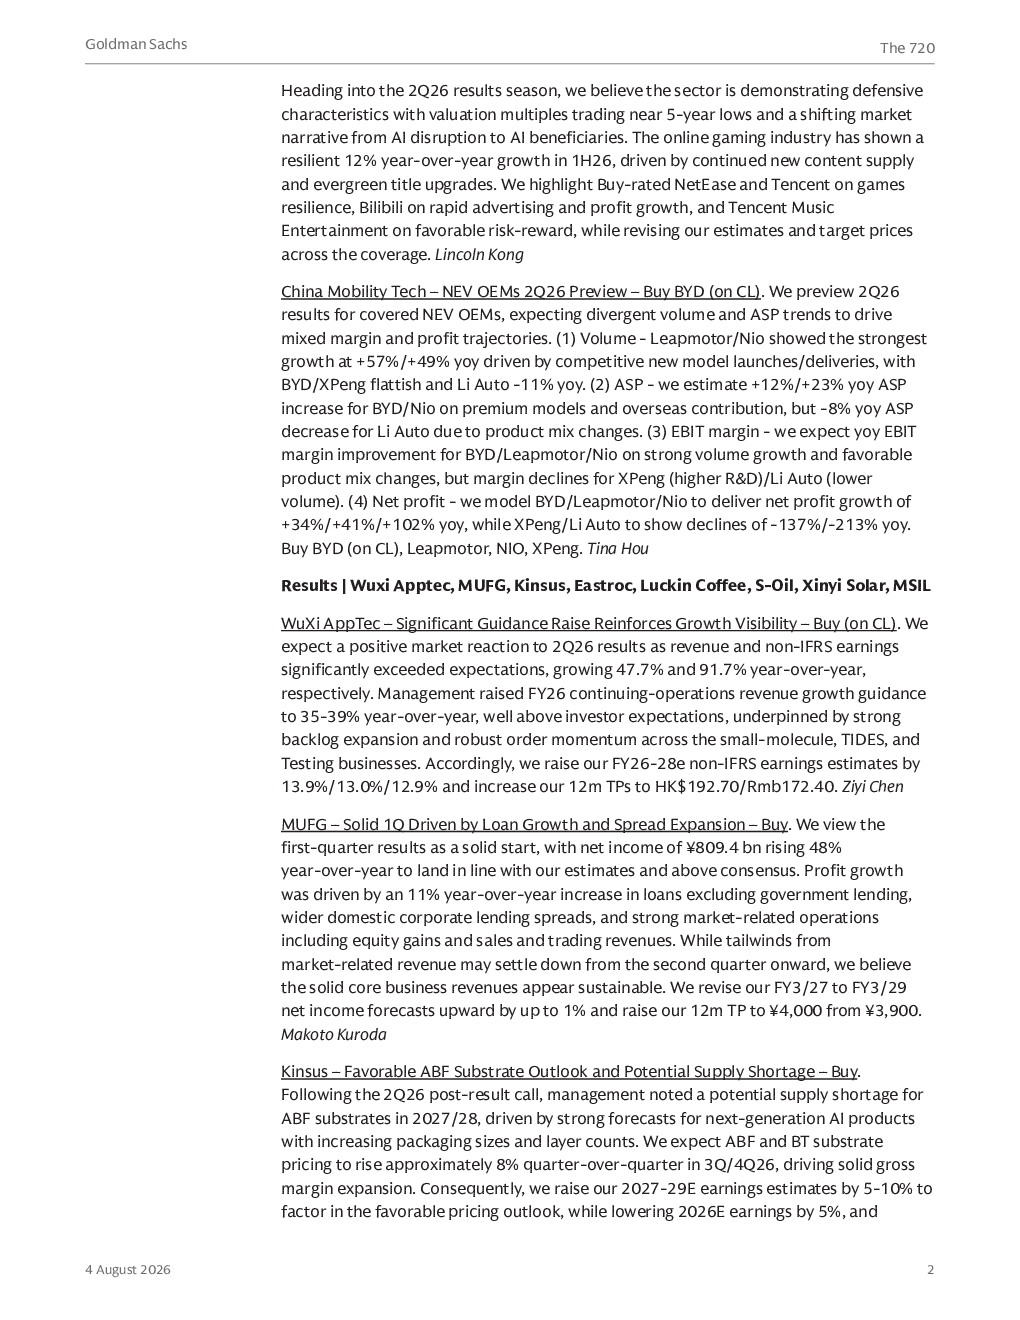
高盛上调中国AI模型2026年底年度经常性收入预测至130亿美元,上调Z.AI、MiniMax2026年预期收入35%、63%,维持Z.AI中性(目标价1610港元)、MiniMax买入(目标价800港元)评级;全球股市回归正常化,科技资本支出利好传统行业;SICC评级下调至中性(目标价104元);中国游戏上半年增12%,推荐网易、腾讯等;新能源汽车OEM中,比亚迪等获买入;药明康德上调盈利预测,瑞幸咖啡二季度超预期。风险含行业竞争、估值波动等。
报告预览
登录并开通会员,解锁全文
当前为免费版,仅可预览部分内容 · 已提供报告封面
✓投行报告全文阅读✓每日 120 配额✓AI 问答深度追问