高盛 · 投行报告2026年8月18日
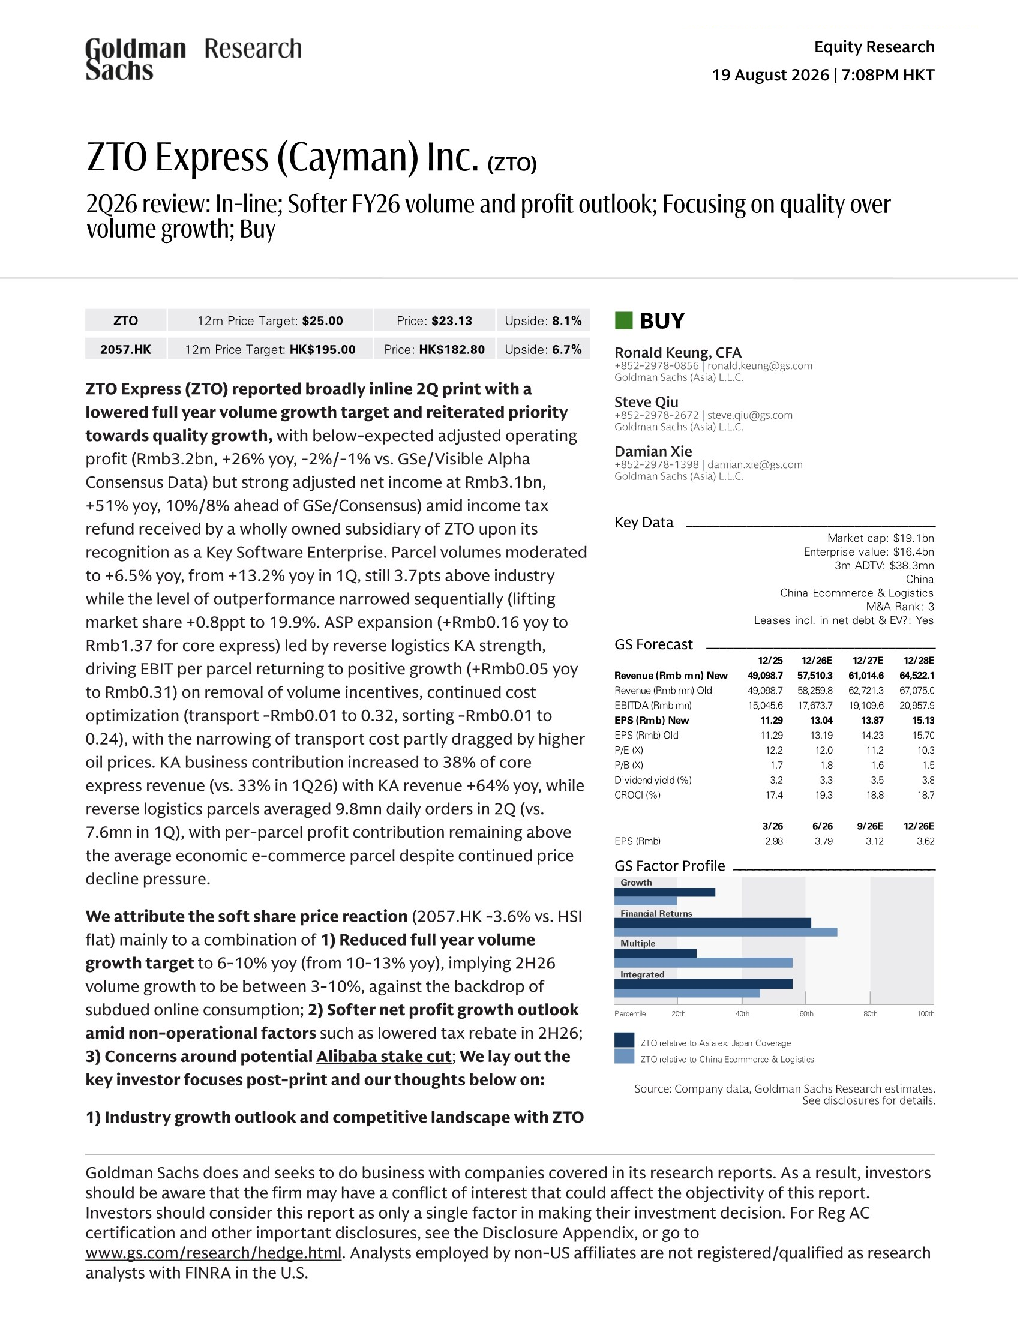
中通2026年第二季度回顾:符预期;2026财年业务量及盈利展望偏软;聚焦质量而非规模增长
摘要
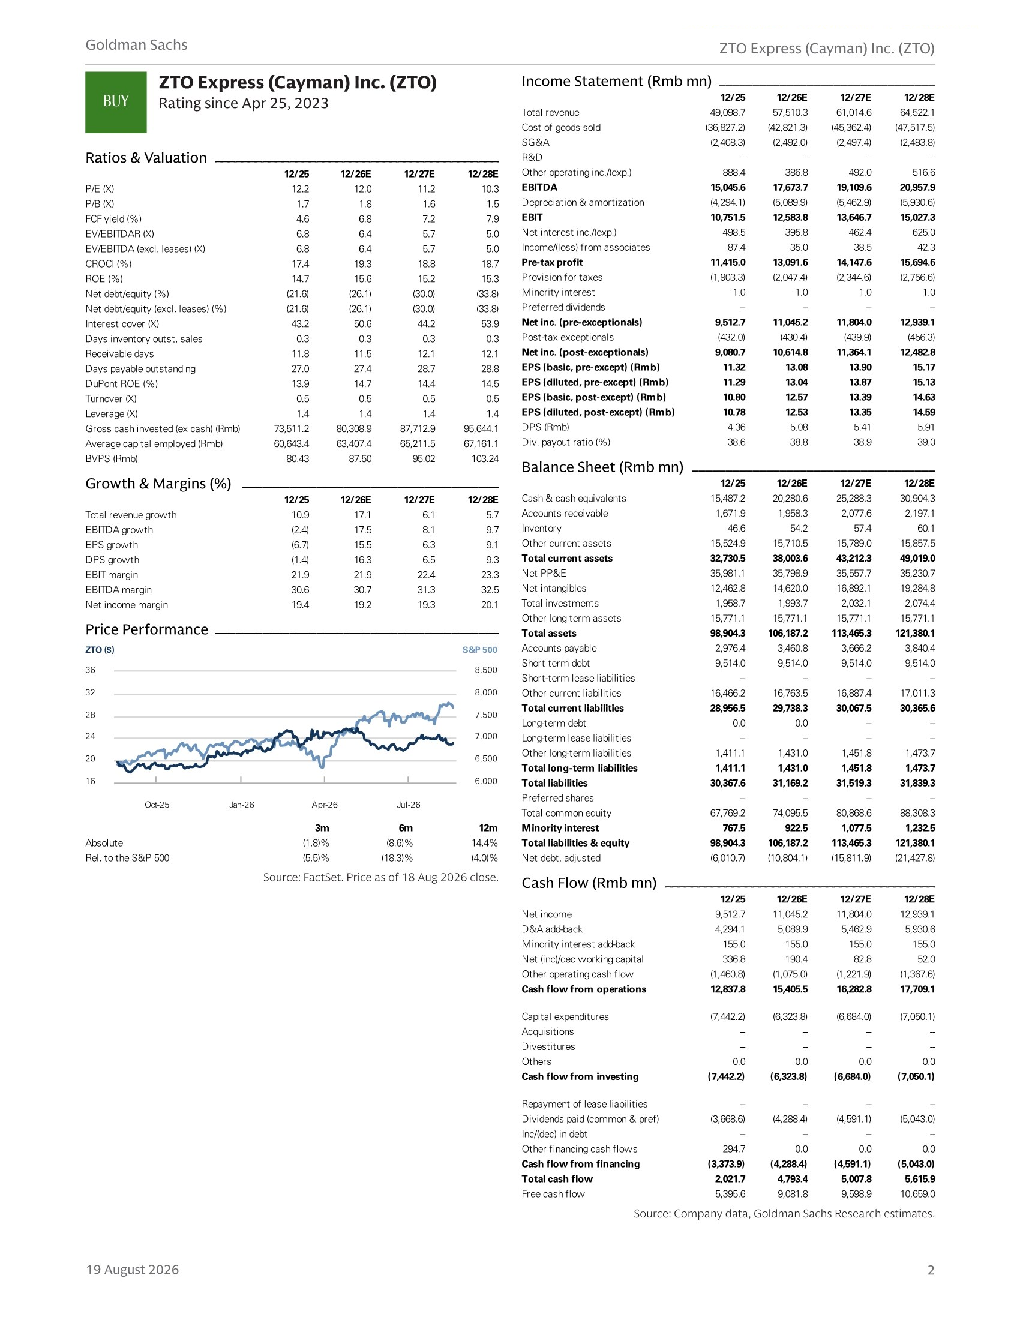
高盛发布中通2026年二季度研报,调整全年目标:将全年快递量增速从10%-13%下调至6%-10%,维持“重质量、轻规模”策略。二季度中通营收32亿元,同比增26%(略低于预期),净利润31亿元,同比增51%(超预期),核心快递ASP同比涨0.16元至1.37元,单票EBIT同比增0.05元至0.31元。高盛维持中通“买入”评级,将12个月目标价调整至25美元/195港元,同时下调2026-2028年营收及净利润预测。核心风险包括行业增速放缓、竞争加剧及运营执行风险。
报告预览
登录并开通会员,解锁全文
当前为免费版,仅可预览部分内容 · 已提供报告封面
✓投行报告全文阅读✓每日 120 配额✓AI 问答深度追问