高盛 · 投行报告2026年9月11日
锐捷网络(301165.SZ):受中国云厂商驱动AIDC交换机出货量攀升,评级中性
摘要
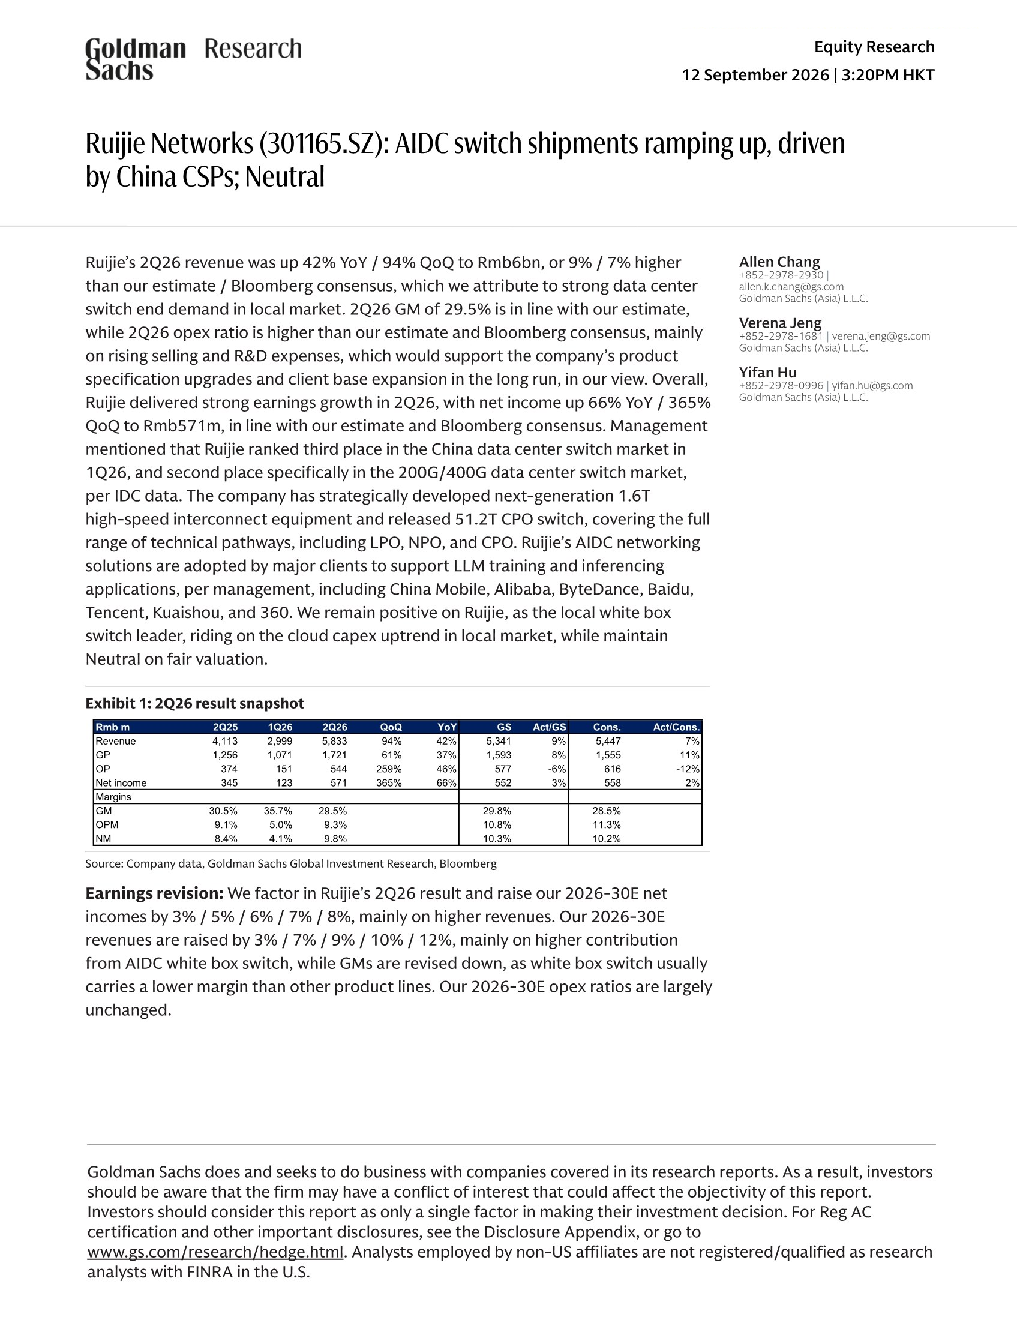
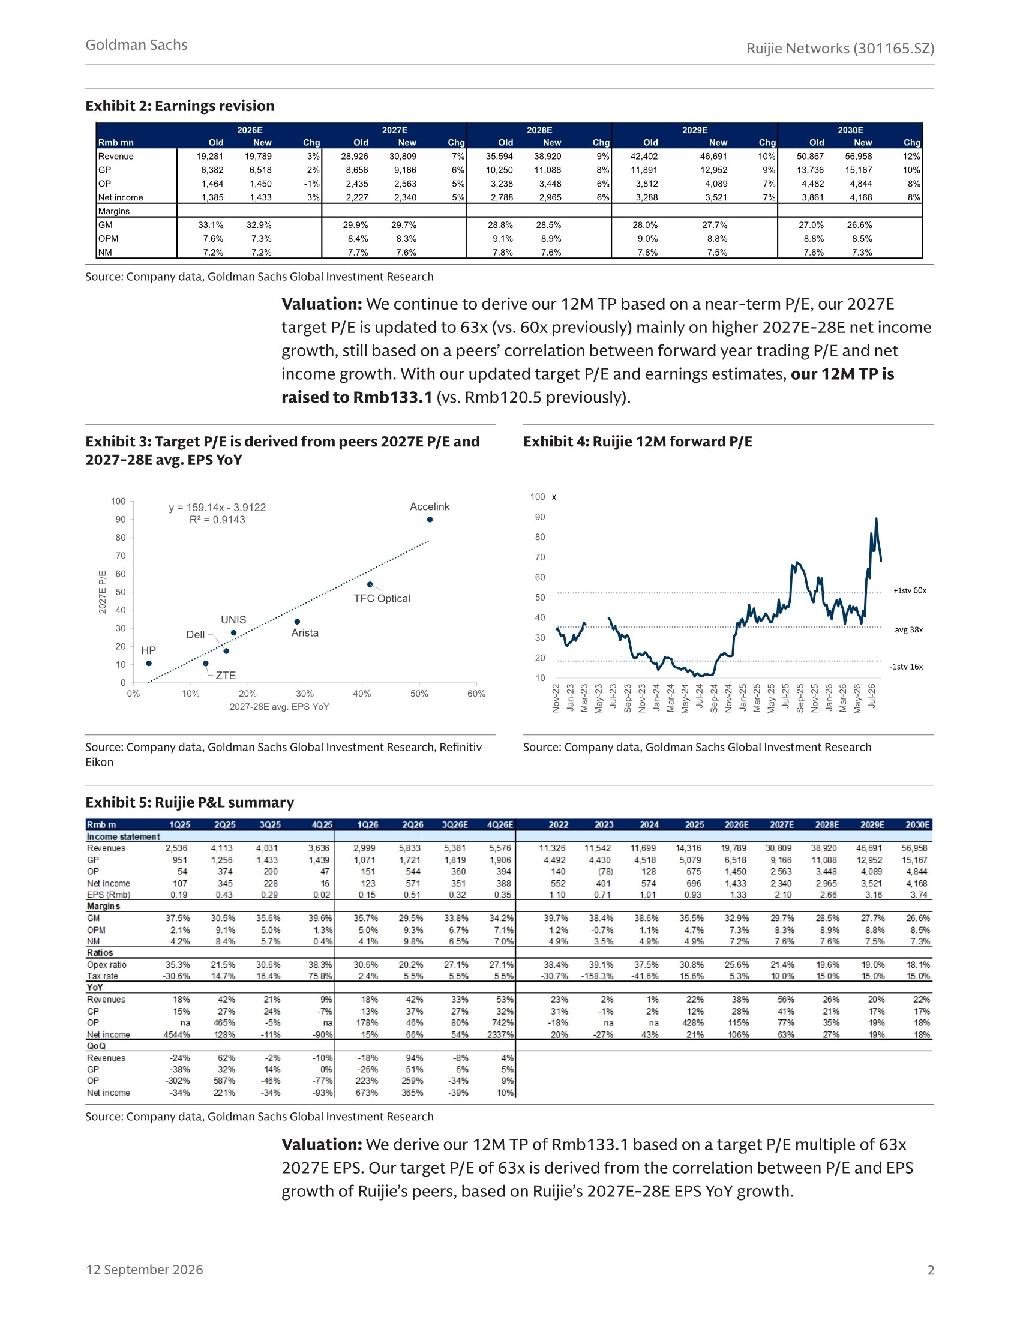
高盛研报显示,锐捷网络2Q26净利润同比增66%、环比增365%至5.71亿元,毛利率29.5%符合预期,销售及研发费用上升支撑长期发展;1Q26中国数据中心交换机市占第三,200G/400G产品市占第二,布局1.6T设备及51.2T CPO交换机,服务三大运营商及头部AI企业。高盛上调2026-30年营收、净利润预测,目标价提至133.1元,维持对其作为本地白盒交换机龙头的正面观点,估值评级为中性,风险包括产品迁移慢、定价竞争加剧。
报告预览
登录并开通会员,解锁全文
当前为免费版,仅可预览部分内容 · 已提供报告封面
✓投行报告全文阅读✓每日 120 配额✓AI 问答深度追问